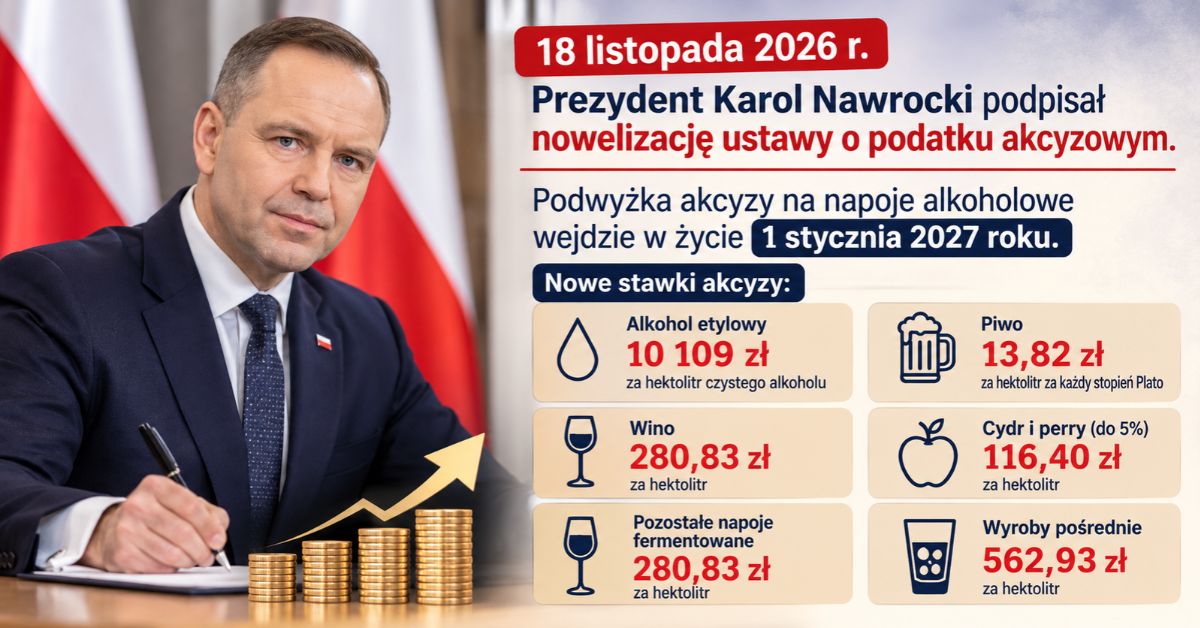
18 listopada 2026 roku prezydent Karol Nawrocki podpisał nowelizację ustawy o podatku akcyzowym. Prezydent zaakceptował podwyżkę opodatkowania napojów alkoholowych, która ma wejść w życie 1 stycznia 2027 roku. Nowe stawki obejmą alkohol etylowy, piwo, wino, pozostałe napoje fermentowane oraz wyroby pośrednie. Zgodnie z podpisaną ustawą akcyza na alkohol etylowy wyniesie 10109 zł za hektolitr czystego alkoholu, na piwo 13,82 zł za hektolitr za każdy stopień Plato, na wino 280,83 zł za hektolitr, na cydr i perry o mocy do 5% – 116,40 zł, na pozostałe napoje fermentowane 280,83 zł, a na wyroby pośrednie 562,93 zł za hektolitr.
Elementem tej nowelizacji jest powiązanie dodatkowych wpływów z akcyzy z finansowaniem ochrony zdrowia. W latach 2027 i 2028 dotacja dla Narodowego Funduszu Zdrowia ma zostać zwiększona o 1,4 mld zł rocznie, natomiast od 2029 roku mechanizm ma opierać się na przekazywaniu NFZ nadwyżki wpływów z akcyzy na alkohol ponad poziom osiągnięty w 2026 roku.
Prezydent zawetował przepisy przewidujące podwyższenie z 5% do 23% stawki VAT na określone napoje bezalkoholowe zawierające co najmniej 20% soku owocowego, warzywnego lub owocowo-warzywnego. Zmiana dotyczyłaby m.in. piw bezalkoholowych, napojów powstałych w procesie dealkoholizacji lub zatrzymania fermentacji, a także napojów z dodatkiem kofeiny lub tauryny. W przypadku sprzedaży gastronomicznej stawka miała wzrosnąć z 8% do 23%. W uzasadnieniu weta Karol Nawrocki wskazał przede wszystkim na nieproporcjonalność tak dużej podwyżki oraz jej potencjalne konsekwencje dla producentów napojów, branży browarniczej, przetwórców owoców i polskich sadowników. Zwrócił uwagę, że piwa bezalkoholowe są obecnie jednym z rozwijających się segmentów rynku, a ich produkcja generuje popyt m.in. na krajowy koncentrat jabłkowy. Przy zachowaniu dotychczasowej ceny netto i pełnym przeniesieniu kosztów na konsumentów, podwyżka VAT mogłaby oznaczać wzrost cen detalicznych o ok. 17%. Prezydent zakwestionował również argument, że podniesienie cen produktów bezalkoholowych będzie skutecznym narzędziem ograniczania spożycia alkoholu. Jego zdaniem droższe piwa i wina bezalkoholowe mogą osłabić ekonomiczną zachętę do wybierania ich zamiast napojów alkoholowych. Podniósł także, że w przeciwieństwie do nowelizacji akcyzowej ustawa VAT nie gwarantowała przeznaczenia dodatkowych wpływów na NFZ, szpitale czy profilaktykę zdrowotną. W uzasadnieniu wskazano, że prognozowane dodatkowe dochody budżetu z tej zmiany miały przekroczyć 1,3 mld zł. Ustawa została skierowana do ponownego rozpatrzenia przez Sejm.