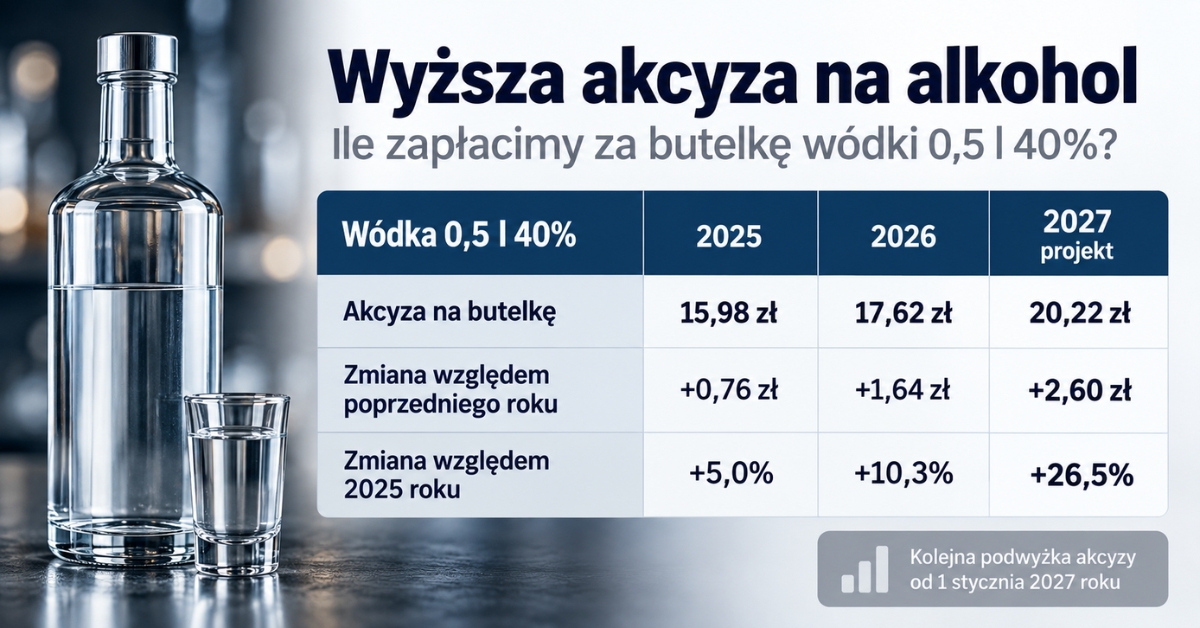
Rada Ministrów przyjęła 22 września projekt zmian w ustawie o podatku akcyzowym, który zakłada kolejną podwyżkę stawek na napoje alkoholowe od 1 stycznia 2027. W przypadku alkoholu etylowego stawka wzrośnie aż o 14,73%, z 8811 do 10109 zł za hektolitr 100% alkoholu. Dla producentów i importerów mocnych alkoholi oznacza to dodatkowe 2,60 zł akcyzy na każdą butelkę 0,5 l wódki 40%, jeszcze przed uwzględnieniem VAT. Projekt jest przedstawiany przez rząd jako aktualizacja obowiązującej „akcyzowej mapy drogowej”.
| Kategoria | 2025 | 2026 | 2027 – obecna propozycja | Wzrost 2027/2026 |
| Alkohol etylowy | 7991 zł/hl 100% | 8811 zł/hl 100% | 10 109 zł/hl 100% | +14,7% |
| Piwo | 10,92 zł/hl/°Plato | 12,04 zł/hl/°Plato | 13,82 zł/hl/°Plato | +14,8% |
| Wino i napoje fermentowane | 222 zł/hl | 245 zł/hl | 280,83 zł/hl | +14,6% |
| Cydr i perry do 5% | 97 zł/hl | 97 zł/hl | 122,71 zł/hl | +26,5% |
| Wyroby pośrednie | 467 zł/hl | 490 zł/hl | 562,93 zł/hl | +14,9% |
Stawka 10109 zł za hektolitr 100% alkoholu to 101,09 zł akcyzy za każdy litr czystego alkoholu zawartego w gotowym wyrobie. Przy stawce 8811 zł jest to 88,11 zł. Różnica wynosi więc 12,98 zł na hektolitrze, czyli 12,98 zł na litrze czystego alkoholu. Przekładając to na popularne formaty, w przypadku butelki 0,5 l wódki 40% znajduje się 0,2 l czystego alkoholu. Akcyza przy stawce 8811 zł wynosi 17,62 zł, natomiast po podwyżce będzie to 20,22 zł. Różnica wyniesie 2,60 zł na butelce. Dla butelki 0,7 l whisky o mocy 46% akcyza wzrośnie z 28,38 do 32,55 zł, a więc o 4,18 zł. Przy okowicie 0,7 l o mocy 50% wzrost wyniesie natomiast z 30,84 do 35,38 zł, czyli o 4,54 zł.
| Pojemność | Moc | Akcyza 2026 | Akcyza 2027 | Wzrost na butelce |
| 0,5 l | 40% | 17,62 zł | 20,22 zł | +2,60 zł |
| 0,7 l | 40% | 24,67 zł | 28,31 zł | +3,63 zł |
| 0,7 l | 46% | 28,38 zł | 32,55 zł | +4,18 zł |
| 0,7 l | 50% | 30,84 zł | 35,38 zł | +4,54 zł |
| 0,7 l | 60% | 37,01 zł | 42,46 zł | +5,45 zł |
W przypadku piwa stawka zależy od stopnia Plato, dla przykładowego piwa o ekstrakcie 12° i pojemności 0,5 l akcyza w 2026 roku wynosi 0,72 zł, a po podwyżce będzie wynosić 0,83 zł. Różnica to ok. 11 groszy na półlitrowym opakowaniu.
| Produkt przykładowy | Akcyza 2026 | Akcyza 2027 | Wzrost |
| Wino 0,75 l | 1,84 zł | 2,11 zł | +0,27 zł |
| Piwo 0,5 l, 12° Plato | 0,72 zł | 0,83 zł | +0,11 zł |
| Piwo 0,5 l, 14° Plato | 0,84 zł | 0,97 zł | +0,13 zł |
Z punktu widzenia struktury rynku oznacza to, że podwyżka jest nominalnie najbardziej odczuwalna w segmencie mocnych alkoholi. Wódka 40% w butelce 0,5 l zostanie obciążona dodatkowo kwotą 2,60 zł akcyzy, podczas gdy butelka wina 0,75 l – 27 gr.
Warto również zwrócić uwagę na konstrukcję samej podwyżki. Rząd w komunikacie porównuje proponowaną stawkę 10109 zł z poziomem 8811 zł, który wynikał z wcześniejszej ścieżki podwyżek. Takie porównanie daje wzrost o 14,7%. Analogicznie stawka na piwo rośnie z 12,04 do 13,82 zł, na wino z 245 do 280,83 zł, na cydr i perry z 97 do 122,71 zł, a na wyroby pośrednie z 490 do 562,93 zł.
Branża miała już wcześniej zaplanowane podwyżki stawek w kolejnych latach. Łącznie, porównując 2025 rok z proponowaną stawką na 2027 rok, obciążenie akcyzowe jednostki czystego alkoholu wzrośnie z 79,91 do 101,09 zł, czyli o ok. 26,5%.
| Wódka 0,5 l 40% | 2025 | 2026 | 2027 projekt |
| Akcyza na butelkę | 15,98 zł | 17,62 zł | 20,22 zł |
| Zmiana względem poprzedniego roku | +0,76 | +1,64 zł | +2,60 zł |
| Zmiana względem 2025 roku | +5,0% | +10,3% | +26,5% |
Producenci mocnych alkoholi wchodzą w kolejny rok z obciążeniem akcyzowym o ponad jedną czwartą wyższym niż w 2025 roku.
Ministerstwo Finansów uzasadnia zmianę przede wszystkim wzrostem dochodów i cen, który sprawił, że alkohol stał się relatywnie bardziej dostępny w stosunku do wynagrodzeń. Zdaniem resortu pierwotne założenia „mapy drogowej” zostały zaburzone przez zmiany gospodarcze, w tym wzrost inflacji i wynagrodzeń. Celem aktualizacji ma być ograniczenie wzrostu dostępności cenowej alkoholu.
Projekt ma również komponent fiskalno-zdrowotny. Nadwyżka wpływów z akcyzy od napojów alkoholowych ponad poziom z 2026 roku ma zostać powiązana ze zwiększeniem dotacji dla Narodowego Funduszu Zdrowia. Na lata 2027-2028 przewidziano na ten cel łącznie 1,4 mld zł. Środki mają finansować świadczenia opieki zdrowotnej, w tym leczenie skutków spożywania alkoholu.
Z punktu widzenia producentów i importerów kluczowe będzie teraz tempo prac legislacyjnych oraz ostateczny kształt ustawy. Przyjęcie projektu przez Radę Ministrów nie oznacza jeszcze, że nowe stawki są obowiązującym prawem. Planowany termin wejścia zmian w życie to 1 stycznia 2027 roku.
Równolegle z podwyżką akcyzy rząd proponuje również istotną zmianę opodatkowania produktów bezalkoholowych. 22 września 2026 roku Rada Ministrów przyjęła projekt zmian w ustawie o podatku od towarów i usług, który zakłada likwidację preferencyjnych stawek VAT dla części napojów bezalkoholowych będących odpowiednikami napojów alkoholowych. W handlu stawka VAT na objęte zmianą produkty ma wzrosnąć z 5% do 23%, a w gastronomii z 8% do 23%. Zmiana ma wejść w życie 1 stycznia 2027 roku.
Zmiana obejmie m.in. piwa i wina bezalkoholowe o zawartości alkoholu od 0,0% do 0,5%, innych niż piwo napojów bezalkoholowych powstałych w procesie dealkoholizacji lub zatrzymania fermentacji. W praktyce dotyczy to m.in. win i cydrów dealkoholizowanych.