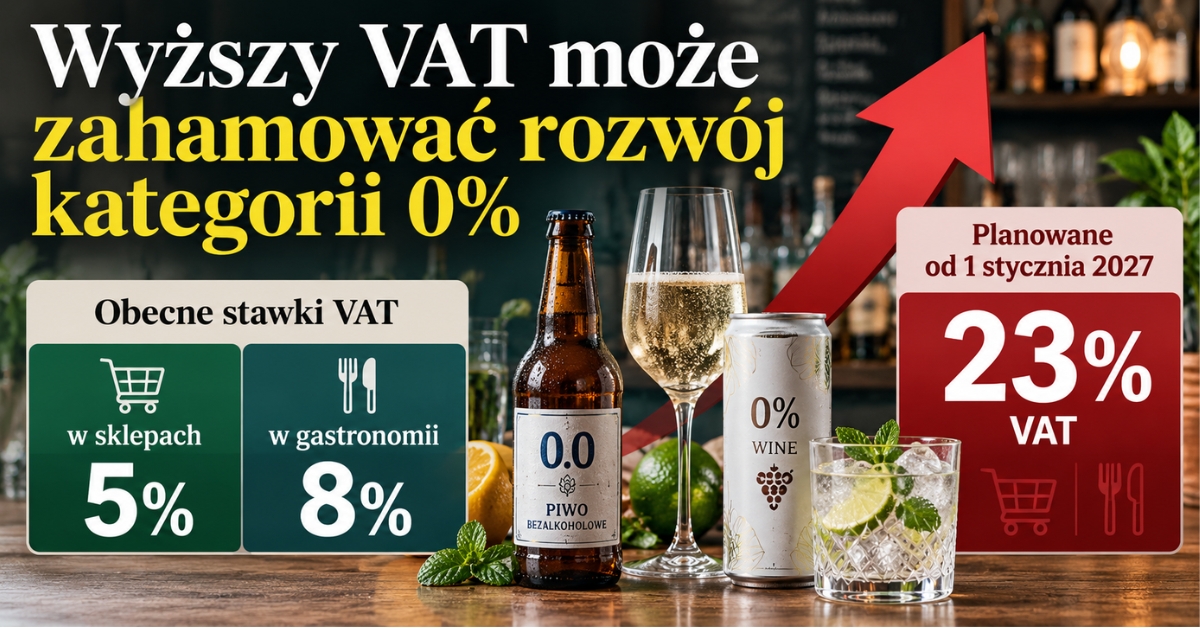
To finansowe karanie konsumenta za dokonywanie odpowiedzialnych, prozdrowotnych wyborów – tak o rządowym projekcie przewidującym podwyższenie stawki VAT z 5 do 23% na napoje bezalkoholowe mówią przedstawiciele branży winiarskiej. Przedsiębiorcy wskazują, że podwyżka podatku może przełożyć się na wzrost cen produktów bezalkoholowych i finalnie wpłynąć na decyzje zakupowe konsumentów.
Jak wynika z danych NielsenIQ, sprzedaż alkoholu w Polsce spada zarówno pod względem wartości, jak i wolumenu – odpowiednio o 2,3% i 2,5% Tymczasem warianty bezalkoholowe nie poddają się ogólnym trendom. Zdaniem przedstawicieli branży, wzrost kategorii 0% to już trwała zmiana preferencji konsumentów.
– Na tego typu produkty Polacy wydali już 2,4 mld PLN – wylicza Anna Wagner, Client Business Partner w NielsenIQ. – Taki wynik plasuje je w top 40 kategoriach FMCG w Polsce, jakie monitoruje NIQ, w rankingu doganiając już detergenty i przeganiając takie kategorie jak makarony, oleje czy herbatę. Co więcej, nie tylko wydajemy na nie dużo, ale z roku na rok coraz więcej. W ciągu ostatnich 12 miesięcy odnotowaliśmy wzrost wartości sprzedaży o niemal 18% w porównaniu do analogicznego okresu sprzed roku. Ponadto rośnie również wolumen sprzedaży (+20%), a tym niewiele obszarów z branży alkoholowej może się pochwalić.
Przedsiębiorcy podkreślają, że w obliczu ogólnego spadku sprzedaży alkoholu, napoje 0% stały się ważnym elementem dywersyfikacji oferty. Wyraźnie widać to w kategorii win bezalkoholowych, których – jak podaje NielsenIQ – sprzedaż wzrosła o 23% wartościowo i aż o 32% wolumenowo.
Wyższe ceny na półce
Napoje bezalkoholowe, które zawierają w swoim składzie co najmniej 20% soku owocowego, warzywnego lub owocowo-warzywnego są dziś objęte stawką VAT 5% w obrocie handlowym i 8 % w gastronomii. Rządowy projekt przewiduje jej podwyższenie do 23%. Chodzi o bezalkoholowe wina i piwa, a także napoje zawierające kofeinę lub taurynę.
Dla przedsiębiorców oznacza to natychmiastową konieczność weryfikacji modeli biznesowych.
– Stawka 5 proc. pozwalała do tej pory rekompensować wyższe koszty technologiczne – głównie skomplikowany proces dealkoholizacji i utrwalania produktów 0% – tłumaczy Krzysztof Apostolidis, prezes firmy Partner Center. – Podwyżka podatku przełoży się na automatyczny wzrost ceny brutto na półce o ok. 17,1%. Producenci i dystrybutorzy staną przed trudnym wyborem: zaakceptować drastyczny spadek marży, zmienić receptury, czy przenieść pełny ciężar podatkowy na konsumenta, ryzykując opór sieci handlowych i spadek sprzedaży.
Jak wylicza Krzysztof Apostolidis, zmiany odbiją się na portfelach kupujących.
– Przykładowo, wariant bezalkoholowy kosztujący dotąd 15 zł brutto podrożeje do ponad 17,50 zł. Zmiana ta ma jednoznacznie demotywujący charakter: karze konsumenta finansowo za dokonywanie odpowiedzialnych, prozdrowotnych wyborów. Zrównanie podatkowe wariantów 0% z tradycyjnym alkoholem stawką 23% stoi w sprzeczności z promowaniem trzeźwości i kultury umiarkowania – ocenia prezes Partner Center.Branża wskazuje, że rosnąca popularność produktów bezalkoholowych to szansa na dalszy rozwój rynku i odpowiedź na zmieniające się oczekiwania konsumentów.
– Zamiast wspierać zmianę nawyków, tworzy się przepisy, które mogą spowodować wyhamowanie kategorii NoLo – uważa Jakub Nowak, Prezes firmy JNT Group. – Możliwość zastosowania niższej stawki VAT pozwala utrzymać ceny bezalkoholowych alternatyw na atrakcyjnym dla konsumenta poziomie. Chociażby dzięki temu już 30 proc. sprzedaży naszego Grzańca Galicyjskiego stanowi wariant 0%. Produkt ten cieszył się dużą popularnością na zimowych jarmarkach czy stokach narciarskich – mówi Jakub Nowak.
Rosną obciążenia, rośnie niepewność
Podwyżka VAT na warianty bezalkoholowe to nie jedyny rządowy projekt, który w najbliższym czasie może wpłynąć na rynek napojów. Zgodnie z wolą rządu, od 1 stycznia 2027 roku miałaby skokowo wzrosnąć również akcyza na wszystkie kategorie napojów alkoholowych. – Z jednej strony rząd chce zwiększyć akcyzę o 20-26 proc. w zależności od rodzaju napoju alkoholowego i uzasadnia to potrzebą ograniczenia dostępności ekonomicznej alkoholu i zdrowiem publicznym – mówi Magdalena Zielińska, prezes Związku Pracodawców Polska Rada Winiarstwa. – Z drugiej strony, jednocześnie, chce wyłączyć bezalkoholowe odpowiedniki z możliwości stosowania obniżonej stawki VAT. To oznacza, że droższy ma być zarówno alkohol, którego konsumpcję chce ograniczać, jak i alternatywa, która może odciągać od niego konsumentów. A przecież to właśnie rosnąca dostępność bezalkoholowych odpowiedników, dająca konsumentom możliwość wyboru, odgrywa kluczową rolę w obserwowanej aktualnie redukcji spożycia alkoholu w Polsce. Nasuwa się więc pytanie, czy mamy tu do czynienia z przemyślaną polityką zdrowotną, czy chodzi tu po prostu o zwiększenie wpływów z podatków do budżetu państwa?
Jak dodaje Prezes ZP PRW, równie istotnym problemem jest tempo zmian – oba rozwiązania podatkowe miałyby wejść w życie już 1 stycznia 2027 roku, co dodatkowo zwiększa niepewność przedsiębiorców i ogranicza przewidywalność otoczenia regulacyjnego.
To, czy obie ustawy trafią finalnie do podpisu Prezydenta, zależy od przebiegu dalszych prac w parlamencie.